香港证券及期货事务监察委员会(SFC)监管政策、牌照和合规实务相关内容。
虚拟资产基金管理进入香港时,Type 9 只解决投资管理和投资酌情权;分销、交易执行和托管要按责任链另行拆分。
收购香港持牌公司前,买方要先确认三类监管审批节点:第一,控制权或 substantial shareholder 变更是否需要 SFC、HKMA、海关或其他监管批准;第二,RO、负责人员、业务范围和持牌条件是否需要同步通知、变更或重新审批;第三,交割前后是否存在未完成监管问询、整改、客户资产或历史业务风险。
已经在海外运营的交易平台进入香港,VATP 申请前最需要做的是差距整改,而不是直接递交材料。重点整改客户准入和香港触发点、交易和撮合流程、客户资产和钱包控制、AML/CFT 与 Travel Rule、系统安全和外部评估、市场监察和上币机制、RO/核心人员及持续运营安排。
香港 SFC Type 9 申请前,最先要看 RO 胜任能力、投资授权方式、客户或基金结构,以及团队是否真正拥有投资酌情权。Type 9 不是单纯基金公司注册;如果同时涉及基金销售、证券交易执行或投资建议,还要进一步判断 Type 1 和 Type 4。
香港现成牌照交易中,RO 留任、银行账户和历史业务必须一起尽调,因为它们共同决定交易能否真正交割并持续运营。RO 关系到持牌业务能否被人员承接,银行账户关系到资金流和运营连续性,历史业务关系到监管通信、客户资产、投诉、负债和潜在整改风险。只看牌照名称和报价,无法判断这个主体买回来后能不能安全使用。
VATP 和 VASP 不能简单画等号。市场上 VASP 常被泛化为虚拟资产服务提供者,但在香港 AMLO 发牌语境下,当前核心是经营虚拟资产交易所/交易平台;因此判断时要区分市场用语、香港法定发牌范围和 SFC VATP 平台监管要求。
收购香港持牌公司前,重点不是只看有没有牌照,而是看牌照是否干净、控制权变更或成为新的 substantial shareholder 是否需要监管批准、历史业务是否有负债、RO 和合规系统能否承接,以及交割后能否持续合规运营。
Bybit于2026年6月15日上线RWA Earn平台,通过DigiFT(持新加坡MAS CMS牌照及香港SFC Type 1与Type 4牌照)与Plume的受监管链上基础设施,向用户推出PIMCO动态收益基金与招银国际投资级债券基金两只代币化机构固收产品,以USDC申购免全部费用,标志着合规代币化基础设施与加密原生分发首次在机构固收领域对接。
香港 VATP 申请常见卡点通常不是单一问题,而是业务模型、客户资产托管和 AML/CFT 三条线相互影响。业务模型说不清,系统和人员要求会失焦;托管和私钥控制说不清,客户资产保护会被质疑;AML/CFT 不成体系,平台即使技术完整也难以解释持续合规能力。
要分情况选择,不是越快越好。时间不急、希望主体历史干净、愿意从零搭建人员和系统时,通常更适合申请香港新牌照;如果时间窗口明确、已有团队和资金承接能力,并能完成牌照状态、历史业务、监管批准和 RO 承接尽调,可以评估收购现成牌照。
Web3 团队在香港做虚拟资产交易平台,通常要先看 VATP / VASP 是否适用;如果业务还涉及场外交易、报价撮合、法币收付、客户资产托管、证券型代币或资产管理,
SFC Type 1、Type 4、Type 9 分别对应证券交易、证券咨询和资产管理,不能因为都属于 SFC 牌照就混用。资产管理业务进入香港时通常关注 Type 9,但是否还需要 Type 1 或 Type 4,要看销售、交易执行、投资建议和投资组合管理的具体动作。
2026年6月11日,富途证券获香港证监会审核通过1号牌服务升级,成为香港首家向合资格客户推出虚拟资产交易融资服务的券商。传统证券融资额度可用于加密货币交易,但虚拟资产直接抵押仍受100%资本扣减规则限制。此事件标志着SFC 2026年2月通函放宽虚拟资产抵押品政策后的首次落地执行。
香港证监会SFC发布通函26EC32,警告AI赋能网络攻击使香港网络安全事件一年激增27%至15,877起。SFC要求持牌机构在补丁管理、威胁检测、事件响应三大领域立即加固防御,点名互联网券商与VATP为最高优先级。执行董事叶志衡明确网络韧性是高级管理层治理义务,后续将启动专题审查。
香港西九龙裁判法院判处知名电影制片人黄百鸣监禁5个月,罚款99,720港元及支付调查费374,305港元。黄百鸣在担任天马影视主席期间利用出售控股权内幕信息怂恿胞妹买入逾900万股,违反SFO第291条。该案是SFC近年来针对控股股东内幕交易刑事检控的标志性案例。
香港证监会于2026年5月29日发布《发行人参与无纸化证券市场制度指引说明》,为指定证券发行人在USM制度下的合规义务提供操作指引。USM以电子记录取代纸质证书,发行人须修订公司章程并满足联交所上市规则要求。指引已定稿但尚未实施,持牌机构需提前规划系统升级与合规衔接。
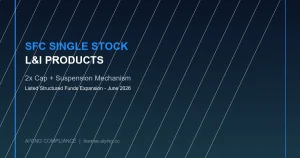
香港证监会2026年6月5日发出经修订通函(refNo: 26PR84),将上市结构性基金范围扩大至以高流通量香港超高市值股票为标的之个股L&I产品。杠杆上限维持+2x/-2x,新增标的停牌自动暂停买卖机制,引入更严格的产品提供者资格准则与强制性业务应急计划要求。
香港证监会(SFC)与金管局(HKMA)于2026年6月5日发布联合咨询总结,确认将场外衍生品强制结算的「计算期间」自2027年3月1日起永久标准化为每年两个固定时段(3-5月及9-11月),取代此前需定期立法修订的清单制。修订获广泛市场支持,旨在提升持牌银行及法团的结算义务确定性与合规运作效率。
此內容已更新並移至新的頁面。 請點擊下方按鈕前往最新版本。