该标签用于归集加密税务相关的合规风险、监管关注点、内控要求与案例分析内容。
9 月全球矿业监管信号密集:埃塞俄比亚因水电短缺将矿企供电削减约四分之三;瑞典税务局向博登六家加密企业追缴约 5.4 亿瑞典克朗补税及罚款;哈萨克斯坦推动伴生气发电并制定法律框架;美国众议院拟审议加密税法案。多国同步加强非法盗电挖矿执法,凸显电力合规与牌照风险。
伊利诺伊州同意将 0.2% 数字资产交易税实施推迟六个月(1 月 1 日延至 7 月 1 日,待法官批准),但《数字资产税法案》合宪性争议未解;细则草案将稳定币纳入、NFT 排除,行业已提起多轮诉讼主张违宪与违反联邦《互联网免税自由法》。
荷兰众议院已通过《Box 3 实际收益法》,拟自 2028 年 1 月 1 日起对包括比特币在内的投资按实际收益(含未实现增值)每年征收 36% 税。法案尚待参议院审议,房地产与初创股权除外,批评者担忧将迫使持有者出售资产缴税。
FinTax 披露完成种子轮融资,由 YZi Labs 旗下 EASY Residency S4 领投,投后估值为 4,000 万美元;公司未披露本轮融资总额。本文区分融资额与估值,并说明机构采用加密财税工具时仍需独立核验数据、规则与责任边界。
DNIT已公告第47/2026号决议:境内平台负责人及年度加密交易额超过5,000美元的当地个人或实体须提供交易信息;具体申报字段和时点应以决议正文及DNIT规则为准。
泰国的“0%加密税”更准确地说是围绕数字资产中心政策设计的税务豁免,而不是所有加密活动全面免税。对机构客户真正重要的是适用边界、持牌渠道和跨境交易路径。
截至2026年8月10日,韩国执政党议员已提出把加密资产所得税生效日期从2027年1月1日推迟到2030年1月1日的修正案,但该安排仍待国会审议,尚不是已经生效的确定税制。
法国加密税务平台 Waltio 于 2026 年 1 月发生数据泄露,近 5 万用户个人信息在暗网挂牌出售,已关联法国境内约 70 起武装绑架与勒索案件、88 人被起诉。本文梳理完整时间线、攻击链条与 PSAN/MiCA 持牌机构在 GDPR
法国的CARF多边协议、国内申报尽调规则和技术报送文件属于不同层次。平台不能把国际协议批准进度当作无需准备客户税务资料的理由,也不能把MiCA许可当成税务申报豁免。
2026年7月24日,财政部、税务总局联合发布第21号公告,首次系统明确离岸信托设立、存续、终止全链条个人所得税征收规则。居民个人将加密资产装入离岸信托时按20%税率征税,存续期间收益无论是否分配均需按年申报,与CRS 2.0形成双重穿透效应。
英国HMRC通过督促函、自愿披露服务与OECD CARF自动信息交换三阶段执法,两年内与502名加密投资者达成税务和解并追缴逾800万英镑。本文深度解析CARF框架对跨境加密投资者的合规影响与主动披露策略。
HMRC于2026年7月13日宣布对DeFi借贷和AMM流动性池采用no gain no loss税务处理,CGT递延至经济处置时点。覆盖三种场景,惠及70万英国加密用户。同日将合格稳定币重新定性为准货币,豁免CGT。新规自2027年4月6日起生效。
哈萨克斯坦总统托卡耶夫于2026年7月7日签署数字资产发展法令:稳定币跨境支付合法化、个人加密交易所得税豁免、境外资产自愿披露与回流机制、伴生天然气挖矿能源制度四大支柱,开启中亚最大经济体从矿业大国向数字金融中心的转型。
2026年7月1日,西班牙CNMV正式执行MiCA过渡期截止,超过60家机构完成CASP注册,未持牌机构须执行客户迁移计划。DAC8税务透明度指令同步落地,要求CASP自动报告用户交易数据并赋予税务当局直接扣押加密资产权限。
韩国国税厅调查人员提议修订《刑事诉讼法》,为自托管加密资产扣押设立专门规则。提案要求扣押令载明资产种类、地址及转移方式,并引入法院、权利人、被扣押人、调查机关四方共管地址机制,回应2025年助记词泄露480万美元被盗事故,与CARF跨境信息交换及22%加密税率形成税务合规全链条闭环。
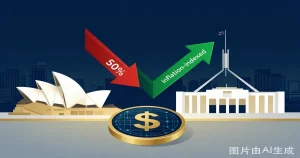
澳大利亚2026-27联邦预算宣布自2027年7月1日起取消50%资本利得税折扣,改以通胀指数化成本基础,并对所有资本收益设置最低30%实际税率。加密货币明确适用新规,加密初创企业有效税率或从23.5%翻倍至46-47%,引发人才与资本外流担忧。过渡期需进行资产市值重估。
印度加密期货交易量已占全国总交易量的80%,核心驱动因素是Section 115BBH的30%现货统一税率与INR结算期货累进税率之间高达15-20个百分点的税负剪刀差。加密期货目前不受SEBI监管,仅适用PMLA反洗钱登记,48%的期货交易者来自Tier-2城市,Tamil Nadu单邦贡献46.6%的期货交易量,行业观察人士指出多数散户参与者处于亏损状态。
英国HMRC正式采用NGNL(无收益无损失)规则处理DeFi借贷存款税务:向协议存入资产不触发资本利得税,CGT递延至实际经济处置时征收。借贷收益按性质分类,资本性收益适用18%-24% CGT,收入性收益适用20%-45%个税。Aave创始人确认该调整由行业反馈推动,英国成为全球少数为DeFi借贷提供税务确定性的司法管辖区。
南非税务局(SARS)于2026年7月1日发布《加密资产税收草案指南》,首次系统规定加密资产的所得税与资本利得税处理规则,覆盖约580万加密纳税人。草案将加密资产定性为无形资产,仅在处置时触发纳税义务;加密互换被归类为以物易物交易,逐笔计税。同步成立Crypto Revenue Augmentation Unit审计部门,CARF跨境数据共享框架已于3月1日生效。
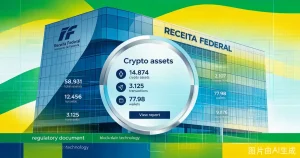
巴西RFB发布加密用户画像报告,女性参与度从11.34%升至29.96%,但交易金额占比仅12.88%。DeCripto月度申报制度于7月1日生效,外国交易所须同步报送,巴西成为首批对接OECD CARF的G20国家之一。
此內容已更新並移至新的頁面。 請點擊下方按鈕前往最新版本。