继数字商会 7 月起诉后,加密创新委员会(CCI)与区块链协会再度在伊利诺伊州桑加蒙县提起诉讼,要求阻止该州 0.2% 数字资产交易税法案生效,主张其违反美国宪法、州宪法及《互联网税收自由法》。该税原定 2027 年 1 月 1 日实施,HB 5798 拟整体废除。
伊利诺伊州《数字资产税法案》(Digital Asset Tax Act)对经纪商涉州客户的数字资产业务征收 0.2% 交易税,2027 年 1 月生效。数字商会已于 2026 年 7 月提起诉讼,主张该法违反州与联邦宪法及《互联网免税自由法》。本文梳理税法核心条款、六项诉讼指控及对跨州加密经纪商的合规影响。
美国 SEC 于 2026 年 8 月 18 日发布 Regulation Crypto Assets 提案,为加密资产投资合约创设 500 万美元初创豁免与
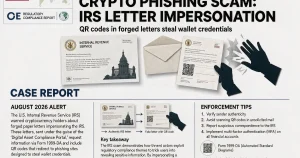
美国国税局(IRS)于 2026 年 8 月发布安全预警,提示诈骗分子伪造 IRS 纸质信函,以「数字资产合规门户」及 Form 1099-DA 申报为名附二维码窃取加密钱包私钥。该事件虽非牌照审批,却凸显持牌交易所在客户保护与反诈骗提示方面的持续合规义务。
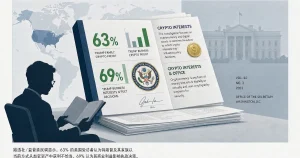
路透社/益普索民调显示,63% 美国受访者认为特朗普家族加密获利不恰当,69% 认为其商业利益影响执政决策。本文梳理民调数据、14 亿美元获利背景及其与《CLARITY Act》伦理条款的交叉影响。
CoinDesk 于 2026-08-21 刊发观点文章,直指美国《CLARITY Act》数字资产市场结构法案实为反加密立法。本文梳理其观点核心、法案背景与参议院立法现状,供持牌机构评估美国市场准入的不确定性。
野村数字资产子公司 Laser Digital 的日本实体完成《资金决济法》下加密资产交换业者登录,登录机关为关东财务局长(第00032号),为日本自2022年以来首个新增持牌主体。本文解析日本登录制与许可制的差异、JVCEA自律规则的前置性、四年空窗背后的审查取向,以及资金决济法向FIEA迁移窗口期对新持牌机构的合规准备要求。
韩国新韩资产管理携手 Solana 基金会、Etherfuse 与 Orca 签署四方 MOU,启动韩元计价代币化基金概念验证,结构参照 BlackRock BUIDL。PoC 审查 KYC/AML 与《外汇交易法》等合规要求,抢在韩国 STO 证券型代币框架 2027
2026年8月20日,CFTC 创新咨询委员会会议上,CME Group CEO Terrence Duffy 与 CFTC 主席 Michael Selig、Kalshi COO Luana Lopes Lara
World Liberty Financial(WLFI)于 2026 年 8 月 20 日通过 Aster DEX 上线首批以 USD1 计价的 RWA
Kraken 母公司 Payward 联席 CEO Dave Ripley 在 2026 年 Wyoming Blockchain Symposium 表示,正探索在美国以外成为完整银行,拓展交易、银行与资产管理业务。Payward 已运营
Ondo Finance 产品负责人 John Hoffman 表示资产代币化正沿早期 ETF 路径发展,采用速度持续加快。Ondo Treasury 产品锁仓约 20 亿美元,代币化股票平台 8 个月 TVL
美国 SEC 投资管理部门发出不行动函,允许富兰克林邓普顿的注册共同基金与 ETF 持有其链上货币基金 BENJI 份额,豁免《1940 年投资公司法》三项实物托管条款,使代币化资产首次进入传统基金的现金管理与抵押流程。
CFTC主席在2026年8月20日创新咨询委员会活动中表示,国会立法仍是建立加密资产市场结构的首选,同时已要求staff探索机构可在现有权限下开展的工作。这是政策方向与前期探索,不是已生效规则,也不能证明完整现货、托管或链上协议管辖权。
Anchored于2026年8月20日通过公司新闻稿宣布,计划把其代币化股票部署到Arbitrum,并以UniswapX作为初始链上访问路径;团队当时以8月21日为目标日期,但明确受技术准备、流动性安排、合作方复核及适用合规批准约束。该公告不能证明部署已完成,也不支持把Alpaca、首发10只或300%增长写成既定事实。
Anthropic披露的蛋白设计实验显示,在15个展示靶点中,14个靶点至少获得一个由外部实验室确认的结合剂;单个设计的命中率因实验设置而异,为22%至35%。这只是早期结合剂设计验证,不等同于药物、疗效或临床成功。
美国货币监理署(OCC)署长 Jonathan Gould 于 2026 年 8 月 19 日表示,将在 2026 年 11 月前发布 GENIUS
BitGo 的公司公告可说明其自述的登记进展;最终监管状态、服务范围和制度要求仍须以韩国主管机关的公开记录逐项核验。
税率、实施日期、申报范围和跨境信息交换不能只依赖媒体转述;应以现行法、税务机关公告和 OECD 正式材料逐项确认。
媒体对新钱包产品的报道可说明拟议方向;是否触发证券、经纪、交易场所或商品监管义务,仍取决于实际功能和适用规则。
此內容已更新並移至新的頁面。 請點擊下方按鈕前往最新版本。