

核心摘要
- 第二波诉讼:继数字商会7 月起诉后,加密创新委员会(CCI)与区块链协会已在伊利诺伊州桑加蒙县提起诉讼,要求阻止该州数字资产税法案实施。
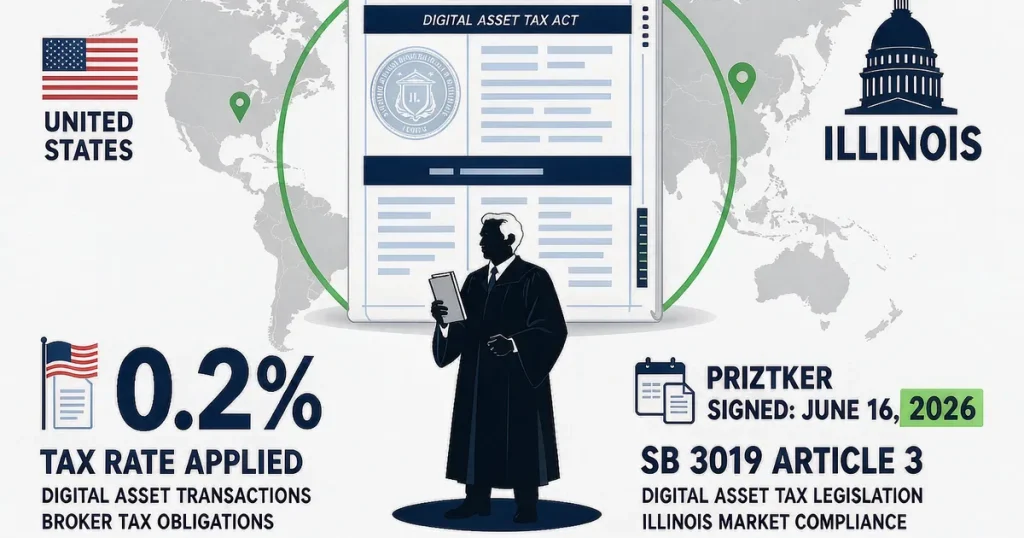
- 税种要点:依据SB 3019(Public Act 104-0468)Article 3《数字资产税法案》,对经纪商为伊利诺伊客户交易、转移或存储数字资产的相关价值征收0.2% 税,2027 年1 月1 日生效。
- 核心论点:原告主张该税仅因底层技术(区块链)不同而惩罚数字资产,违反美国宪法(商业条款、正当程序)、伊利诺伊州宪法(uniformity 条款)及《互联网税收自由法》。
- 罚则与征管:经纪商须向伊利诺伊税务局注册并代收税,违规可处Class 3 felony(最高5 年);预计年增收约6,000 万美元。
- 废法努力:HB 5798(2026-06-22 提出)拟整体废除该法;CFTC 主席Selig 称其为威胁芝加哥金融中心地位的”sin tax”。
本文由Aiying 艾盈合规团队原创,转载需授权。
一、法案要点:0.2% 数字资产交易税
伊利诺伊州于2026 年6 月16 日由州长Pritzker 签署SB 3019(Public Act 104-0468),其中Article 3《数字资产税法案》(Digital Asset Tax Act)成为全美首个针对数字资产交易的税种。该法对经纪商因伊利诺伊客户”交易、转移或存储”数字资产而取得的相关价值征收0.2% 的税,适用于在该州经营或相关年总收入超过10 万美元的企业,自2027 年1 月1 日起生效,预计为州财政增收约6,000 万美元。
二、两波诉讼:数字商会先行,CCI 与区块链协会跟进
据CoinDesk 报道,加密创新委员会(CCI)与区块链协会已在伊利诺伊州桑加蒙县巡回法院提起诉讼,要求阻止该税法实施。这是继数字商会(The Digital Chamber)于2026 年7 月21 日率先起诉后的又一法律挑战(Chamber of Digital Commerce v. David Harris, Sangamon County Circuit Court)。原告指出,传统资产并不存在对应税种,该措施仅因底层技术不同而对数字资产实施惩罚性待遇。此前,预测市场平台Kalshi 也已就同一SB 3019 包裹中另一项体育预测市场税条款在联邦法院起诉伊利诺伊州。
三、核心法律论点:技术中性与宪法挑战
原告主张,加密货币与传统资产仅在交易、记录与存储方式上不同,伊利诺伊州实际是对”以新方式记录的旧类型财产”征税,因而违反:美国宪法商业条款与正当程序条款、伊利诺伊州宪法uniformity(统一税)条款,并因对基于互联网的交易设差别税负而触犯《互联网税收自由法》(ITFA)的preemption。诉讼还指出法案定义模糊,税务局迄未发布任何实施细则,且同一资产在多个钱包间转移可能被重复征税。经纪商违规面临Class 3 felony 指控,最高可处5 年监禁。
四、前景:废法提案与监管反弹
立法层面,HB 5798 已于2026 年6 月22 日提出,若通过将整体废除《数字资产税法案》。监管层面,CFTC 主席Michael Selig 公开将该税称为威胁芝加哥作为金融中心地位的”sin tax”。对跨境加密经纪商与托管机构而言,合规不确定性显着:即便年自伊利诺伊客户取得收入超过10 万美元的境外主体,亦可能落入征管范围,需提前评估注册、代收与申报义务。
常见问题
问:该税何时生效,目前是否已实施?
答:原定2027 年1 月1 日生效,目前尚未实施,正面临多起诉讼与废法提案(HB 5798),前景未定。
问:对境外加密企业是否有影响?
答:是。年自伊利诺伊客户取得相关收入超过10 万美元的境外经纪商亦可能被要求注册并代收税款,需关注州sourcing 规则对客户所在地认定的影响。
来自:
- 吴说区块链:CCI 与区块链协会起诉伊利诺伊州数字资产税(2026-08-22)
- Chicago Tribune:行业组织起诉阻止伊州加密税(2026-07-23)
- Reed Smith:全美首例数字资产税法案及诉讼分析
- The Digital Chamber:TDC 起诉伊州加密税
- BitMart:伊州加密税在生效前即遭首波法律挑战